Jangan Asal Ajukan Plafon Tinggi! Ini 5 Jebakan Finansial KPR yang Sering Bikin Rumah Disita Bank
Memiliki rumah impian melalui Kredit Pemilikan Rumah (KPR) sering kali dianggap sebagai pencapaian finansial terbesar dalam hidup. Banyak orang berbondong-bondong mengajukan plafon pinjaman tertinggi yang disetujui oleh bank agar bisa membeli rumah yang besar, mewah, atau berada di lokasi yang strategis.
Sayangnya, euforia memiliki hunian baru kerap menutup mata pembeli dari risiko jangka panjang. Memperoleh persetujuan plafon tinggi dari bank tidak serta-merta berarti kondisi keuangan Anda benar-benar aman. Kasus rumah disita bank akibat kredit macet terus berulang setiap tahunnya. Hal ini umumnya bukan disebabkan oleh niat buruk debitur, melainkan karena terjebak dalam jebakan kalkulasi finansial yang keliru sejak awal pengajuan.
Jika Anda sedang merencanakan atau tengah menjalani proses KPR, mengenali jebakan-jebakan ini adalah kunci utama agar aset berharga Anda tidak melayang di tengah jalan.
1. Tergiur Limit Maksimal Bank Tanpa Menghitung Kemampuan Riil
Kesalahan paling klasik yang sering dilakukan calon debitur adalah menggunakan batasan maksimal dari bank sebagai standar kemampuan finansial pribadi. Saat bank menawarkan plafon pinjaman hingga miliaran rupiah, muncul dorongan psikologis untuk mengambil seluruh nominal tersebut demi mendapatkan rumah terbaik.
Bank biasanya menggunakan rasio cicilan sekitar 30% hingga 40% dari penghasilan kotor untuk menentukan kelayakan. Namun, angka tersebut merupakan batas maksimal yang diizinkan sistem perbankan, bukan batas aman untuk gaya hidup Anda. Bank tidak memperhitungkan pengeluaran rutin personal seperti cicilan kendaraan, biaya langganan, kebutuhan sosial, hingga dana darurat. Mengambil plafon maksimal tanpa memperhitungkan arus kas bersih bulanan akan membuat keuangan Anda langsung megap-megap sejak cicilan pertama dibayar.
2. Mengabaikan Lonjakan Suku Bunga Floating di Tahun Berikutnya
Banyak pemohon KPR terbuai dengan promo suku bunga fixed (tetap) yang rendah pada 1 hingga 5 tahun pertama. Cicilan terasa sangat ringan dan stabil di awal, sehingga pembeli merasa aman untuk mengambil tenor panjang dengan nominal cicilan yang besar.
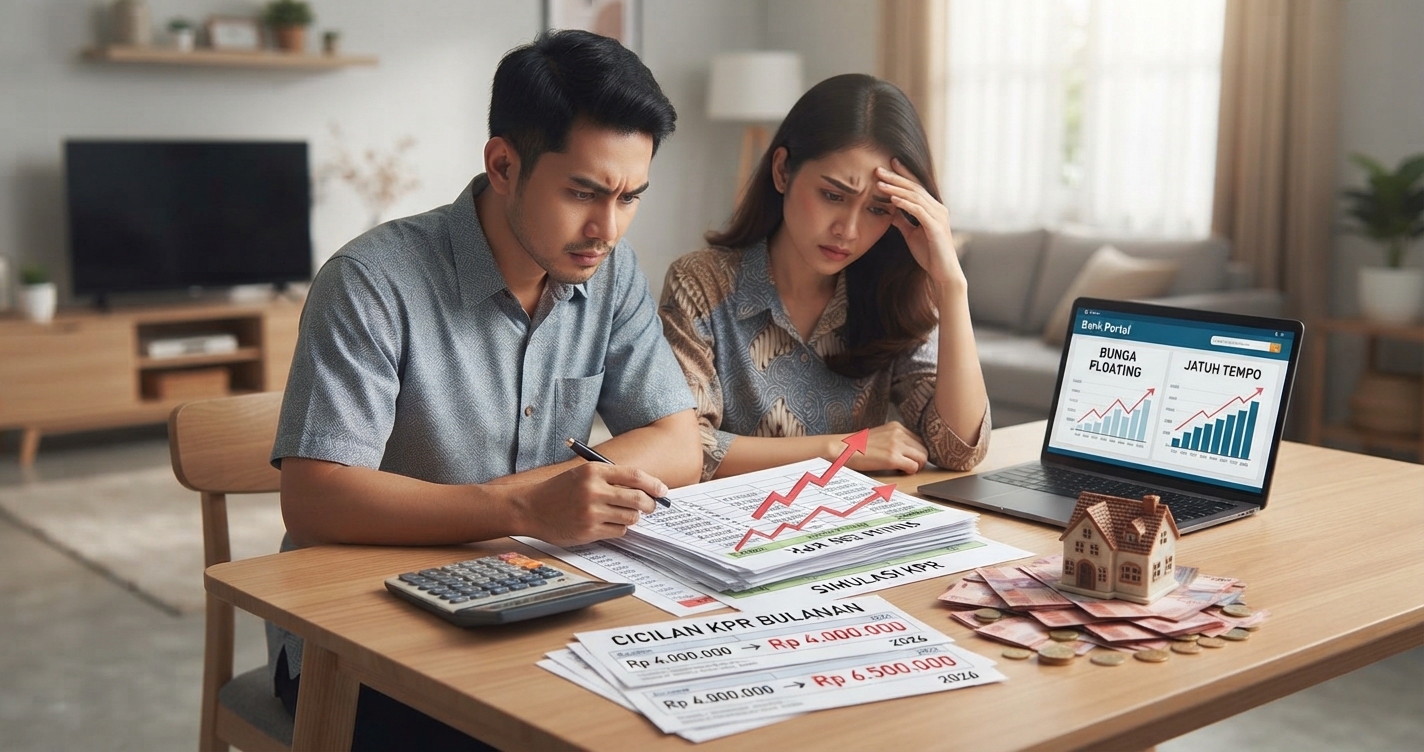
Bahaya yang sebenarnya baru muncul ketika masa promo habis dan KPR beralih ke suku bunga floating (mengambang) yang mengikuti fluktuasi pasar. Lonjakan suku bunga bisa membuat cicilan bulanan melompat naik secara drastis—bahkan hingga 30% atau 50% dari cicilan awal. Jika lonjakan ini terjadi bersamaan dengan kondisi ekonomi yang sedang sulit atau stagnasi pendapatan, debitur sering kali langsung gagal bayar karena anggaran bulanan sudah tidak mampu menutupinya.
3. Gagal Memperhitungkan Inflasi Gaya Hidup dan Beban Darurat
Kehidupan berjalan dinamis, dan pengeluaran seseorang hampir pasti akan meningkat seiring berjalannya waktu. Membeli rumah di usia muda sering kali dibarengi dengan fase kehidupan baru seperti menikah, memiliki anak, menyekolahkan anak, atau merawat orang tua.
Ketika Anda mengikat penghasilan bulanan untuk cicilan KPR dengan porsi yang terlalu ketat, ruang bernapas finansial Anda menjadi hilang. Anda tidak lagi memiliki fleksibilitas ketika menghadapi situasi darurat seperti pemutusan hubungan kerja (PHK), penurunan omzet bisnis, atau biaya medis mendadak. Sedikit saja gangguan pada arus kas bulanan langsung berisiko merontokkan kemampuan bayar KPR yang sudah berjalan bertahun-tahun.
4. Menganggap Uang Muka Minimal Berarti Finansial Aman
Kemudahan program DP ringan atau bahkan nol persen yang sering ditawarkan pengembang maupun perbankan memang sangat membantu untuk masuk ke pasar properti dengan modal kecil. Namun, semakin kecil uang muka yang Anda setor, semakin besar pokok utang yang harus ditanggung kepada bank.
Utang pokok yang besar otomatis menghasilkan beban bunga total yang jauh lebih tinggi selama masa tenor. Selain itu, menyetor uang muka minimal berarti kepemilikan ekuitas awal Anda pada rumah tersebut sangat kecil. Jika di tengah jalan Anda terpaksa menjual rumah karena masalah finansial, nilai jual pasarnya mungkin belum tentu cukup untuk melunasi sisa pokok utang ke bank, meninggalkan kerugian ganda yang sangat memberatkan.
5. Mengabaikan Biaya Tersembunyi di Luar Harga Properti
Banyak pembeli rumah mengira bahwa anggaran KPR hanya sebatas harga rumah dikurangi uang muka. Padahal, proses kepemilikan rumah melibatkan deretan biaya legalitas dan administrasi yang nilainya tidak bisa dibilang kecil.
Mulai dari biaya provisi bank, biaya administrasi, premi asuransi jiwa dan kebakaran, biaya Pejabat Pembuat Akta Tanah (PPAT), hingga Bea Perolehan Hak atas Tanah dan Bangunan (BPHTB) yang bisa memakan puluhan juta rupiah. Jika biaya-biaya tambahan ini tidak disiapkan secara terpisah dari dana darurat, Anda akan terpaksa menggunakan utang konsumtif atau kartu kredit di awal kepemilikan rumah. Langkah awal yang compang-camping ini akan menjadi akar dari kekacauan finansial jangka panjang yang berujung pada ancaman penyitaan aset oleh bank.