Jangan Asal Ambil Plafon! Ini Simulasi Diam-Diam KPR yang Bikin Cicilan Bengkak di Tahun Ketiga
Kredit Pemilikan Rumah atau KPR sering kali dianggap sebagai satu-satunya jalan pintas paling masuk akal untuk memiliki hunian impian. Tanpa perlu merogoh kocek tunai ratusan juta rupiah, rumah sudah bisa ditempati hanya dengan menyetor sejumlah uang muka (down payment). Namun, di balik kemudahan akad kredit tersebut, ada sebuah jebakan psikologis dan finansial yang jarang disadari oleh pembeli rumah pemula: ilonjakannya cicilan bulanan ketika masa promo suku bunga habis.
Banyak nasabah terbuai dengan angka cicilan yang terasa ringan di dua atau tiga tahun pertama. Mereka lantas mengajukan plafon maksimal tanpa memperhitungkan kemampuan finansial jangka panjang. Akibatnya, begitu memasuki tahun ketiga, keuangan keluarga mendadak limbung karena lonjakan angsuran yang tidak masuk akal.
Ilusi Angsuran Ringan di Tahun Pertama dan Kedua
Saat pertama kali mengajukan KPR ke bank, pihak marketing biasanya akan menawarkan berbagai macam skema suku bunga menarik, mulai dari suku bunga fixed (tetap) selama beberapa tahun pertama, fixed berjenjang, hingga penawaran bunga single digit yang sangat ramah di kantong.
Bagi calon pembeli, angka cicilan yang terpampang di brosur simulasi bank tampak sangat ramah dan seolah berada di bawah kemampuan finansial bulanan. Gaji UMR atau penghasilan pas-pasan pun merasa sanggup mencicil karena angsuran awal terlihat begitu kecil.
Padahal, angka tersebut adalah bentuk bunga floating terselubung atau masa fixed yang dibatasi waktu. Bank menggunakan skema ini untuk menarik minat nasabah mengambil plafon setinggi-tingginya. Semakin besar plafon yang disetujui, semakin besar pulaakumulasi keuntungan bunga yang akan dikantongi bank dalam jangka panjang. Nasabah sering kali terjebak dalam rasa aman palsu, mengira bahwa kondisi finansial mereka aman karena cicilan di tahun-tahun awal terasa ringan.
Mekanisme Floating Rate yang Menghantam Dompet Tiba-Tiba
Bahaya sebenarnya baru mulai terasa ketika masa promosi suku bunga tetap (fixed rate) berakhir, yang umumnya terjadi pada akhir tahun kedua atau ketiga. Begitu masa fixed habis, akad kredit otomatis beralih ke sistem suku bunga floating (mengambang) yang sepenuhnya mengikuti pergerakan pasar keuangan, suku bunga acuan bank sentral, serta kebijakan internal bank penyedia KPR.
Ketika suku bunga acuan naik atau kondisi ekonomi mengalami fluktuasi, suku bunga floating ini bisa meroket secara drastis—bahkan bisa dua kali lipat dari bunga promo awal.
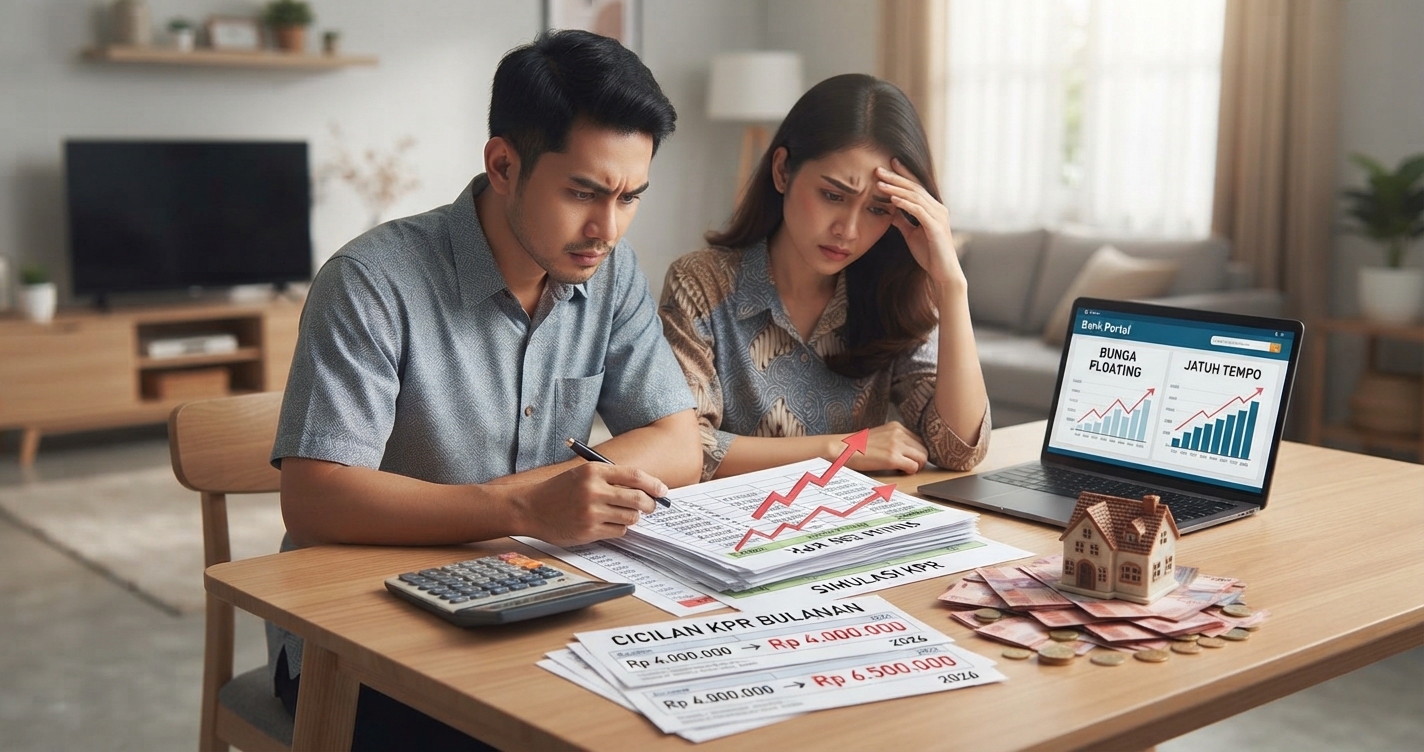
Sebagai ilustrasi nyata, jika di tahun pertama dan kedua cicilan bulanan Anda berada di kisaran Rp4 juta per bulan dengan bunga fixed 7%, maka pada tahun ketiga dengan bunga floating 12% hingga 14%, cicilan bulanan Anda bisa langsung melompat ke angka Rp6 juta hingga Rp6,5 juta. Bayangkan lonjakan sebesar itu terjadi tanpa ada kenaikan gaji yang sebanding. Situasi ini langsung mengubah rumah idaman menjadi sumber beban stres finansial yang menakutkan.
Simulasi Diam-Diam: Mengapa Plafon Maksimal Menjadi Bumerang
Kesalahan fatal yang sering dilakukan pembeli rumah adalah menggunakan batas maksimal Debt Service Ratio (DSR) yang diizinkan oleh bank. Bank biasanya menetapkan batas cicilan maksimal adalah 30% hingga 40% dari total penghasilan bulanan bersih.
Jika gaji gabungan Anda dan pasangan adalah Rp10 juta, bank dengan senang hati menyetujui cicilan maksimal Rp4 juta. Dengan asumsi bunga fixed awal, cicilan tersebut memang masuk ke dalam batas aman bank. Namun, simulasi diam-diam ini mengabaikan dampak floating rate.
Ketika bunga melompat di tahun ketiga, cicilan yang tadinya Rp4 juta melonjak menjadi Rp6 juta. Artinya, porsi cicilan kini memakan 60% dari penghasilan bulanan. Ruang gerak finansial keluarga mendadak hancur lebur. Biaya kebutuhan pokok, dana darurat, biaya pendidikan anak, hingga tabungan masa depan tergerus habis hanya demi menambal kekurangan bayar KPR bulanan. Inilah alasan mengapa banyak rumah akhirnya terpaksa dijual murah over kredit karena pemiliknya sudah gagal bayar.
Strategi Cerdas Menghindari Jebakan Bunga KPR
Agar Anda tidak menjadi korban dari lonjakan cicilan di tahun ketiga, ada beberapa langkah preventif yang wajib dilakukan sebelum membubuhkan tanda tangan di atas akta perjanjian kredit:
- Hitung Kemampuan Berdasarkan Bunga Floating: Jangan pernah menghitung cicilan berdasarkan bunga promo bank. Lakukan simulasi kalkulasi mandiri dengan mengasumsikan suku bunga floating di angka 13% hingga 14% sejak hari pertama Anda merencanakan pembelian rumah. Jika di angka tersebut gaji Anda masih menyisakan ruang yang sehat, maka plafon tersebut aman untuk diambil.
- Ambil Plafon di Bawah Batas Maksimal: Jika bank menawarkan plafon maksimal Rp500 juta, bijaksanalah untuk mengambil di angka Rp400 juta saja. Selisih plafon ini akan memangkas nilai pokok pinjaman secara signifikan dan membuat lonjakan cicilan di masa depan tetap berada dalam kendali finansial Anda.
- Siapkan Dana Cadangan Khusus KPR: Alokasikan sebagian dari bonus tahunan atau pendapatan sampingan ke dalam pos rekening terpisah khusus untuk mengantisipasi kenaikan cicilan mendadak saat masa fixed berakhir. Dana ini berfungsi sebagai pelindung darurat selama transisi ekonomi rumah tangga.
- Manfaatkan Fitur Extra Payment di Tahun Awal: Selama masa fixed rate di mana cicilan terasa ringan, gunakan kelebihan cash flow bulanan untuk melakukan pelunasan sebagian (extra payment) langsung ke pokok pinjaman. Cara ini terbukti ampuh memperkecil sisa pokok utang sebelum bunga floating menerjang di tahun ketiga.
Memiliki rumah sendiri adalah pencapaian hidup yang membanggakan, namun menjaganya agar tidak berujung pada kebangkrutan terselubung jauh lebih penting. Teliti sebelum mengambil keputusan, dan jangan mudah tergiur dengan angka cicilan awal yang murah.