Jangan Tertipu DP 0% Rumah Subsidi: 4 Jebakan Finansial Ini Sering Bikin Pemilik Baru Menyesal di Tahun Pertama
Miliki rumah sendiri tanpa harus keluar uang muka alias DP 0% tentu terdengar seperti angin surga bagi masyarakat berpenghasilan rendah atau keluarga muda. Program kepemilikan rumah subsidi pemerintah dirancang untuk mempermudah akses masyarakat agar segera keluar dari siklus sewa kontrakan. Namun, di balik kemudahan instan tersebut, tersimpan realitas pahit yang jarang disadari di awal akad kredit.
Banyak pembeli rumah pertama tergiur dengan promosi cicilan ringan dan jargon bebas uang muka, tanpa menyadari bahwa biaya kepemilikan rumah bukan sekadar cicilan bulanan ke bank. Ketika memasuki tahun pertama kepemilikan, gelombang pengeluaran tak terduga mulai berdatangan satu per satu. Tanpa persiapan finansial yang matang, impian memiliki hunian idaman justru berubah menjadi sumber stres baru akibat salah perhitungan anggaran.
Memahami risiko tersembunyi di balik skema pembiayaan lunak adalah kunci utama agar Anda tidak terjebak dalam penyesalan finansial. Berikut adalah empat jebakan finansial krusial yang sering kali menjerat pemilik baru rumah subsidi pada tahun pertama mereka menempati hunian baru.
1. Ilusi Biaya Awal Ringan yang Membengkak di Luar Anggaran
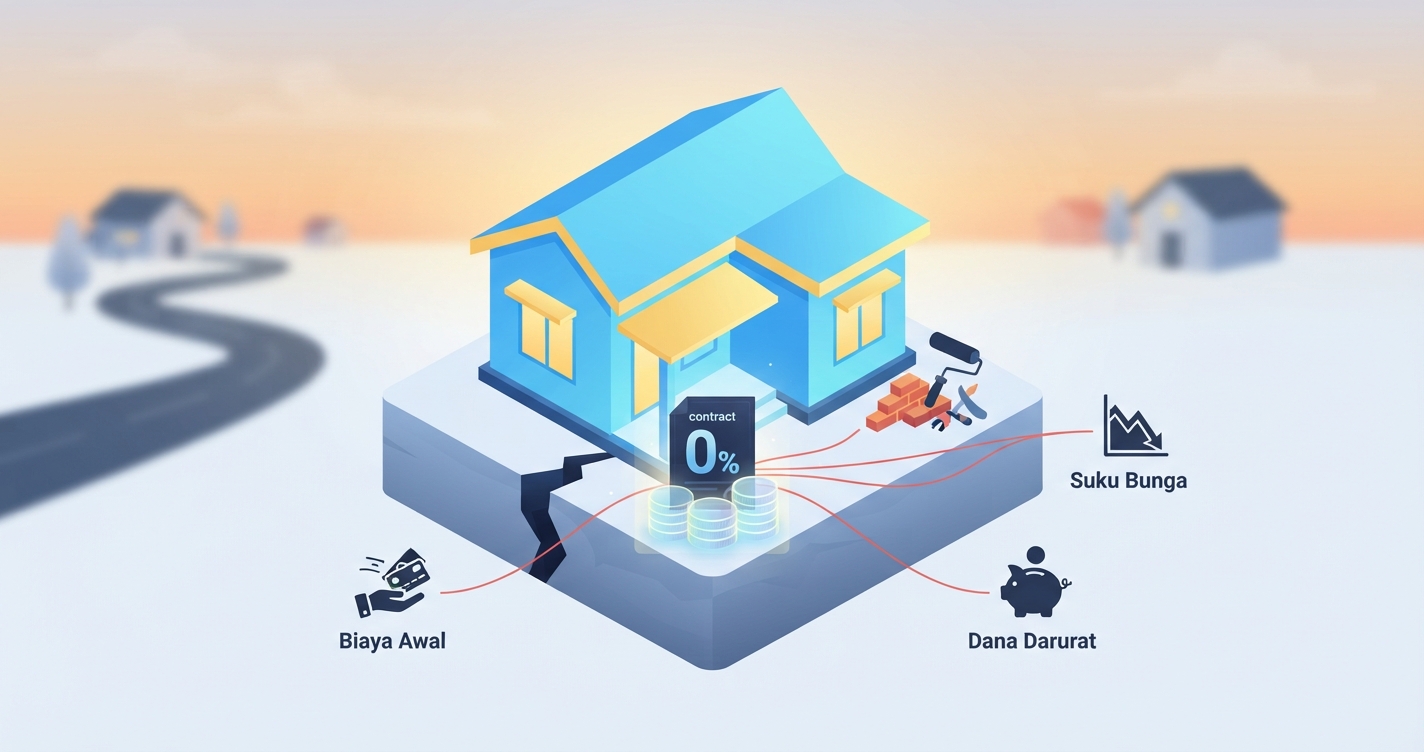
Jebakan pertama yang paling sering menimpa pembeli rumah subsidi adalah anggapan bahwa DP 0% berarti pembelian rumah bisa dilakukan tanpa modal sepeser pun. Walaupun program subsidi meringankan beban uang muka utama, proses akad kredit tetap menuntut berbagai biaya administratif awal yang jumlahnya tidak sedikit.
Biaya-biaya seperti provisi bank, administrasi, premi asuransi jiwa dan kebakaran, hingga proses balik nama sertifikat sering kali harus diselesaikan secara tunai dalam waktu singkat menjelang akad. Bagi pembeli yang mengandalkan dana pas-pasan tanpa cadangan darurat, pemenuhan biaya ini memaksa mereka menggunakan pinjaman online atau kartu kredit berbunga tinggi. Akibatnya, masalah keuangan justru dimulai bahkan sebelum kunci rumah resmi diterima di tangan.
2. Lonjakan Pengeluaran Operasional dan Renovasi Wajib
Rumah subsidi pada umumnya diserahterimakan dalam kondisi standar atau bahkan membutuhkan beberapa penyesuaian mendasar agar layak huni secara nyaman. Pemilik baru sering kali melupakan bahwa rumah subsidi tidak langsung dilengkapi dengan pagar pengaman, tralis jendela, kanopi garasi, hingga dapur tertutup.
Upaya mencicil biaya renovasi darurat ini di tahun pertama sering kali menguras kas bulanan keluarga. Selain itu, jarak lokasi perumahan subsidi yang lazimnya berada di pinggiran kota memunculkan pengeluaran transportasi harian yang jauh lebih besar dibandingkan perkiraan awal. Biaya bahan bakar, perawatan kendaraan, serta waktu tempuh yang panjang memberikan beban ganda secara finansial maupun mental bagi pekerja kantoran.
3. Jebakan Suku Bunga Flat dan Risiko Beban Perawatan Mandiri
Kredit pemilikan rumah subsidi menawarkan keunggulan berupa suku bunga tetap yang sangat rendah sepanjang masa pinjaman. Akan tetapi, fasilitas ini diimbangi dengan spesifikasi bangunan yang memerlukan perhatian khusus terkait perawatan fisik bangunan.
Rumah subsidi sering kali menggunakan material bangunan standar ekonomis yang rentan terhadap masalah umum seperti rembesan air hujan, retak rambut pada dinding, atau masalah saluran air sanitasi. Pada tahun pertama, pemilik harus merogoh kocek sendiri untuk melakukan perbaikan preventif karena garansi pengembang memiliki batasan waktu yang ketat. Jika diabaikan, kerusakan kecil ini akan membesar dan berubah menjadi pos pengeluaran darurat yang membebani cash flow bulanan.
4. Minimnya Dana Darurat Akibat Alokasi Cicilan yang Ketat
Kesalahan terbesar pemilik rumah baru adalah memaksakan rasio cicilan KPR hingga batas maksimal kemampuan bulanan dengan asumsi pendapatan akan terus naik. Ketika cicilan rumah menyita sebagian besar pemasukan, sisa dana yang tersedia menjadi sangat tipis untuk menghadapi dinamika ekonomi eksternal.
Tahun pertama kepemilikan rumah adalah masa paling rentan di mana berbagai risiko tak terduga dapat terjadi, mulai dari fluktuasi harga kebutuhan pokok hingga risiko penurunan pendapatan. Ketiadaan dana darurat akibat alokasi kas yang habis tersedot cicilan membuat pemilik rumah sangat rapuh terhadap guncangan finansial. Mengambil langkah antisipasi sejak dini dengan memperhitungkan biaya hidup riil adalah satu-satunya cara untuk menikmati rumah baru dengan ketenangan pikiran yang sesungguhnya.