Jangan Tanda Tangani Akad KPR Sebelum Cek 3 Jebakan Bunga Floating Ini, Dompet Bisa Jebol Diam-Diam
Membeli rumah impian melalui Kredit Pemilikan Rumah (KPR) seringkali dianggap sebagai solusi finansial terbaik bagi masyarakat urban maupun keluarga muda. Prosesnya yang terlihat mudah dengan cicilan awal yang ringan membuat banyak orang tergiur untuk langsung membubuhkan tanda tangan pada lembar akad kredit.
Namun, di balik senyum lega menempati hunian baru, ada satu fase krusial yang kerap menjadi “bom waktu” bagi kesehatan finansial debitur: masa transisi dari suku bunga fixed (tetap) ke suku bunga floating (mengambang). Banyak pemohon KPR yang abai dan hanya fokus pada besaran cicilan di tahun-tahun pertama. Akibatnya, ketika bunga floating melompat naik mengikuti pasar, cicilan bulanan mendadak membengkak drastis hingga membuat keuangan keluarga morat-marit.
Agar Anda tidak terjebak dalam lingkaran setan cicilan macet, kenali tiga jebakan utama dalam mekanisme bunga floating KPR yang wajib dikuliti sebelum Anda memutuskan menandatangani akad kredit di bank.
Jebakan Pertama: Ilusi Cicilan Ringan di Tahun Pertama Melalui Promo Suku Bunga Fixed Jangka Pendek
Salah satu strategi jempolan lembaga perbankan untuk menarik nasabah KPR adalah menawarkan suku bunga fixed yang sangat rendah di tahun-tahun awal. Anda mungkin mendapati penawaran bunga tetap 3 persen hingga 5 persen untuk periode 1 hingga 3 tahun pertama. Angka ini tentu terlihat sangat menggiurkan dan ramah di kantong bagi para pekerja dengan penghasilan tetap.
Masalahnya, durasi masa fixed yang terlalu pendek seringkali mengecoh perencanaan keuangan jangka panjang. Ketika masa promo tersebut habis, pinjaman Anda akan langsung dilepas ke mekanisme pasar terbuka menggunakan suku bunga floating. Lonjakan cicilan yang terjadi seringkali tidak main-main. Angsuran bulanan yang tadinya berada di kisaran nyaman bisa melonjak hingga 40 persen bahkan lebih secara seketika.
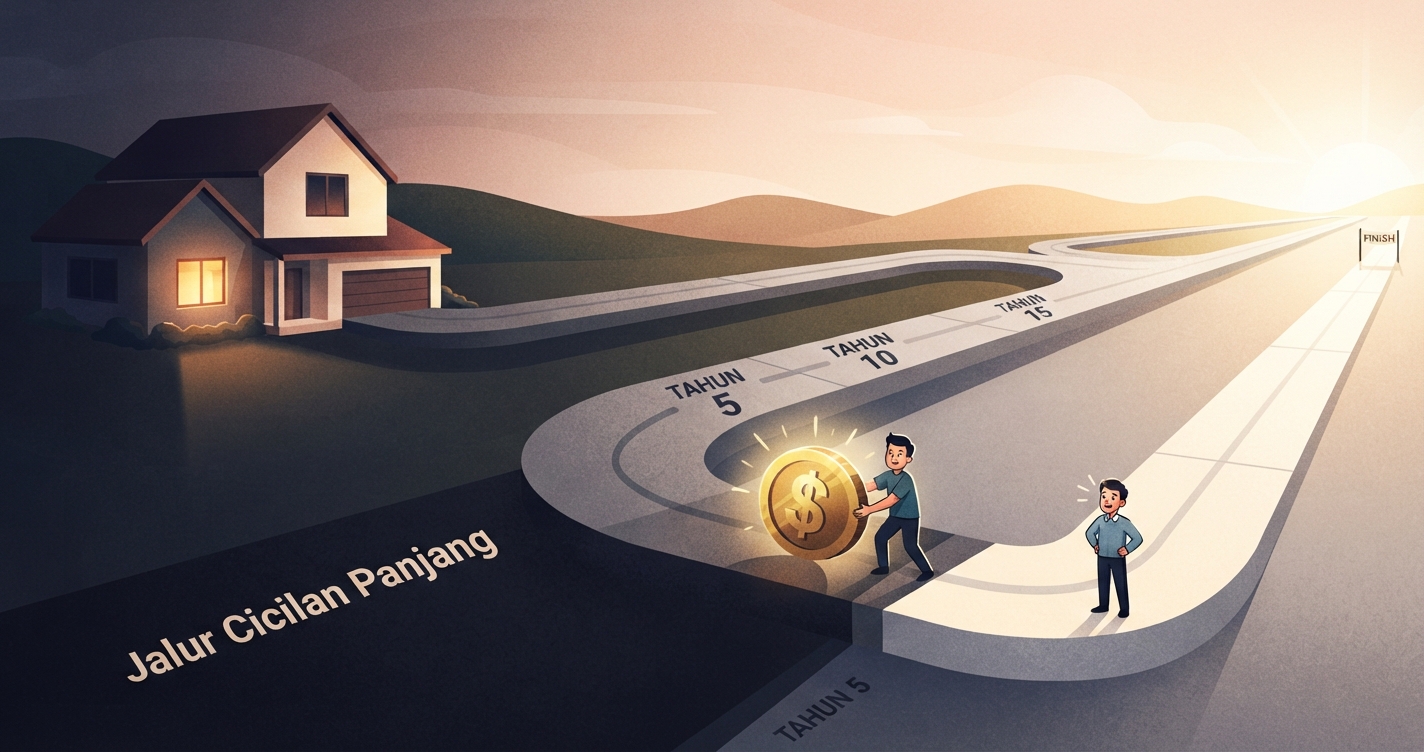
Sebelum mengambil KPR, pastikan Anda memeriksa durasi masa fixed yang ditawarkan. Pilih jangka waktu fixed yang lebih panjang, misalnya 5 tahun atau lebih, guna memberikan waktu yang cukup bagi kestabilan karier dan peningkatan penghasilan Anda sebelum menghadapi gejolak suku bunga pasar.
Jebakan Kedua: Ketidakpastian Acuan Suku Bunga Pasar dan Minimnya Transparansi Bank
Berbeda dengan masa fixed di mana angka cicilan sudah dikunci sejak awal perjanjian, besaran bunga floating sangat bergantung pada fluktuasi suku bunga acuan Bank Indonesia serta kebijakan internal masing-masing bank penyedia KPR. Di sinilah letak kerentanan terbesar bagi debitur yang kurang teliti membaca klausul perjanjian kredit.
Banyak nasabah terjebak karena mengira kenaikan suku bunga floating akan berjalan linier dan lambat. Padahal, dalam kondisi ekonomi global yang tidak menentu, bank memiliki keleluasaan untuk menyesuaikan suku bunga kredit komersial mereka kapan saja. Ketidakpastian ini membuat pengeluaran bulanan menjadi sangat sulit diprediksi.
Lebih parahnya lagi, tidak semua bank memiliki transparansi yang baik dalam mengumumkan formula perhitungan suku bunga floating mereka. Beberapa bank menggunakan standar acuan internal yang nilainya seringkali lebih tinggi dibandingkan rata-rata suku bunga pasar umum. Akibatnya, debitur merasa terperangkap karena cicilan terus merangkak naik tanpa ada ruang negosiasi yang memadai.
Jebakan Ketiga: Penalti Pelunasan Dipercepat yang Menjerat Saat Ingin Melakukan Refinancing
Ketika menyadari bahwa beban bunga floating sudah terlampau berat dan menguras pos pengeluaran bulanan, langkah logis yang biasanya dipikirkan oleh debitur adalah memindahkan sisa utang KPR ke bank lain yang menawarkan program takeover dengan bunga lebih rendah. Sayangnya, niat baik untuk menyelamatkan keuangan ini seringkali terbentur oleh aturan denda penalti pelunasan dipercepat.
Sebagian besar bank menerapkan masa penalti selama periode tertentu, terutama pada tahun-tahun awal masa kredit atau selama masa fixed berlangsung. Besaran denda penalti ini biasanya dihitung sekian persen dari sisa pokok pinjaman yang belum dibayar.
Jika Anda berniat melakukan refinancing atau pelunasan dini di tengah jalan akibat terjebak lonjakan bunga floating, biaya penalti yang harus dibayarkan secara tunai bisa jadi sangat besar dan justru memberatkan kas Anda. Oleh karena itu, ketelitian dalam memeriksa klausul denda penalti sebelum meneken akad adalah benteng pertahanan terakhir yang tidak boleh dilewatkan.
Langkah Antisipasi Cerdas Sebelum Menandatangani Akad Kredit
Menghadapi berbagai risiko tersembunyi dari skema bunga floating bukan berarti Anda harus mengurungkan niat untuk memiliki rumah sendiri. Kuncinya terletak pada simulasi keuangan yang matang dan sikap kritis saat meninjau draf perjanjian kredit dari bank.
Lakukan simulasi perhitungan cicilan dengan skenario terburuk, yakni bayangkan jika suku bunga floating melonjak hingga angka tertinggi dalam beberapa tahun ke depan. Pastikan sisa pendapatan bulanan Anda masih sanggup menanggung beban tersebut tanpa harus mengorbankan dana darurat atau kebutuhan pokok keluarga.
Jangan ragu untuk bernegosiasi dengan pihak account officer bank mengenai transparansi formula bunga floating atau meminta keringanan klausul penalti pelunasan. Ingatlah bahwa akad KPR adalah komitmen finansial jangka panjang yang akan menemani dekade perjalanan hidup Anda. Ketelitian hari ini adalah jaminan ketenangan finansial di masa depan.