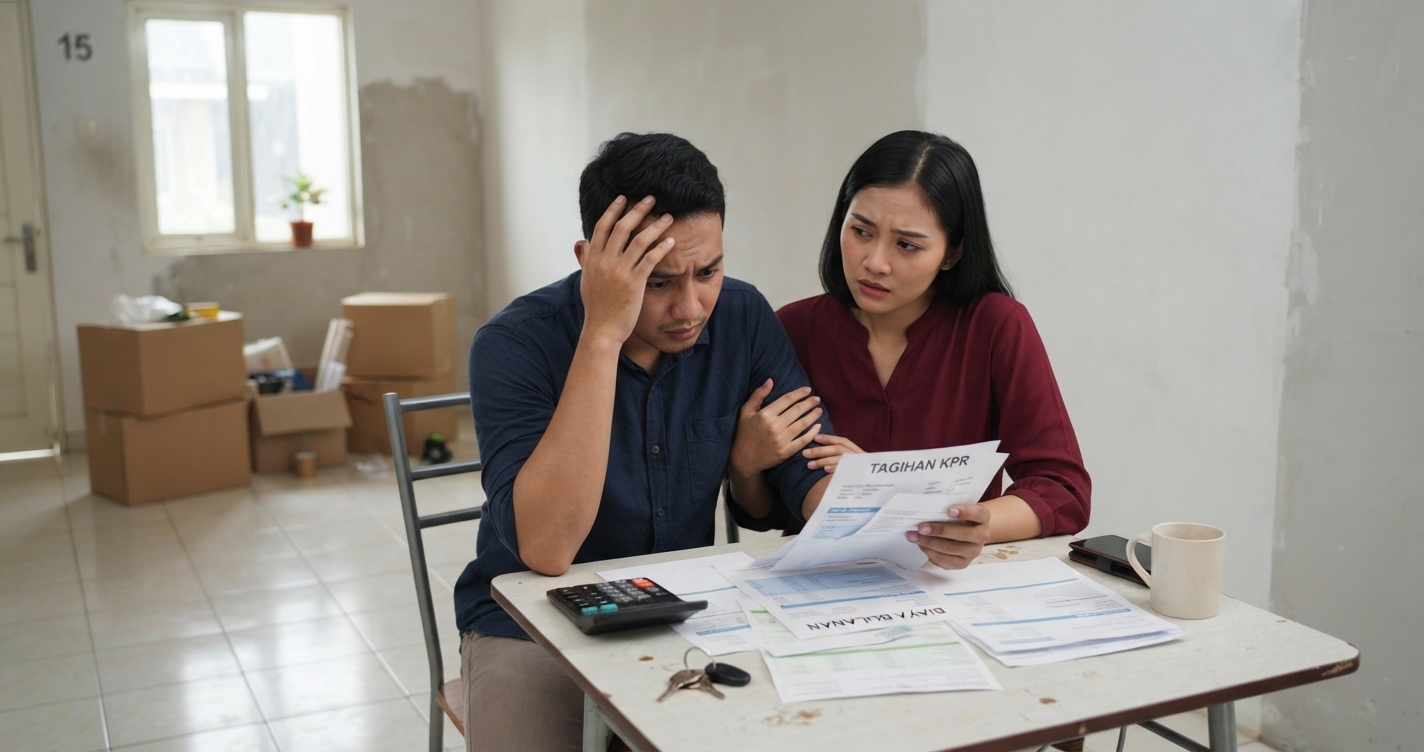
Jangan Tertipu DP 0 Persen! 5 Jebakan Tersembunyi KPR Ini Sering Bikin Pemilik Rumah Baru Stres di Tahun Pertama
Memiliki rumah impian adalah pencapaian terbesar bagi siapa saja. Namun, euforia setelah menandatangani akad kredit sering kali berubah menjadi kepanikan begitu tahun pertama berjalan. Terutama di tengah maraknya promo menarik seperti program DP 0 persen atau Down Payment ringan yang digadang-gadang mempermudah kepemilikan hunian.
Banyak pembeli rumah pertama mengira bahwa kemudahan di awal berarti kelancaran finansial jangka panjang. Padahal, ada berbagai biaya tersembunyi dan mekanisme perbankan yang jarang disadari sejak awal. Jika tidak diantisipasi, hal ini bisa menguras tabungan darurat dan memicu stres berat bagi pemilik rumah baru.
1. Ilusi DP 0 Persen: Cicilan Bulanan yang Membengkak Drastis
Program DP 0 persen atau uang muka ringan memang sangat menggoda karena Anda bisa langsung memboyong kunci rumah tanpa harus menunggu bertahun-tahun mengumpulkan modal besar. Namun, hukum perbankan tidak pernah rugi. Ketika Anda tidak menyetor uang muka, nilai pokok utang (plafond KPR) yang harus Anda cicil menjadi jauh lebih besar secara keseluruhan.
Akibatnya, cicilan bulanan yang harus dibayar setiap tanggal jatuh tempo menjadi melonjak tinggi dibandingkan jika Anda membayar DP standar 10 hingga 20 persen. Ketika nominal cicilan ini menggerus lebih dari 40 persen penghasilan bulanan, ruang bernapas finansial Anda praktis hilang. Pengeluaran darurat sekecil apapun akan langsung memicu kepanikan keuangan.
2. Lonjakan Suku Bunga Floating Setelah Masa Fix Berakhir
Banyak pembeli rumah terjebak dengan asumsi bahwa cicilan pertama yang mereka bayar akan terus sama hingga akhir tenor kredit. Padahal, hampir semua bank menerapkan skema suku bunga fixed (tetap) hanya pada beberapa tahun pertama, misalnya 2 atau 3 tahun awal.
Setelah periode fixed tersebut usai, KPR Anda akan masuk ke masa floating (mengambang) yang mengikuti fluktuasi suku bunga pasar Bank Indonesia. Ketika suku bunga acuan naik, cicilan bulanan Anda bisa melonjak secara signifikan tanpa ada peringatan dini. Lonjakan mendadak inilah yang kerap membuat anggaran rumah tangga berantakan di tengah jalan.
3. Biaya Tersembunyi di Luar Cicilan Pokok yang Sering Terlewat
Saat merencanakan pembelian rumah, sebagian besar orang hanya menghitung harga properti dibagi tenor, lalu disamakan dengan kemampuan gaji bulanan. Padahal, ada segudang biaya ekstra di luar cicilan yang wajib ditanggung oleh pemilik rumah baru.
Mulai dari biaya pemeliharaan lingkungan atau iuran warga (IPL) bulanan, Pajak Bumi dan Bangunan (PBB), premi asuransi jiwa dan kebakaran yang kadang ditarik di luar cicilan, hingga biaya balik nama serta peningkatan status sertifikat. Akumulasi dari biaya-biaya kecil ini sering kali menjadi beban kejutan yang membuat pengeluaran membengkak di bulan-bulan awal kepemilikan.
4. Jebakan Cashflow Ketiadaan Dana Darurat Properti
Membeli rumah dengan modal pas-pasan sering kali memaksa pembeli menghabiskan seluruh sisa tabungannya demi melengkapi biaya administrasi awal. Akibatnya, mereka masuk ke rumah baru dengan kondisi rekening yang nyaris kosong.
Padahal, rumah baru—baik itu unit baru dari pengembang maupun rumah sekunder—hampir selalu memerlukan perbaikan kecil di awal. Mulai dari kebocoran pipa, pemasangan tralis, pembuatan kanopi, hingga perbaikan saluran air yang mampet. Tanpa adanya dana darurat khusus properti minimal 3 hingga 6 bulan cicilan, pemilik rumah baru akan terpaksa menggunakan kartu kredit atau utang konsumtif lain yang berbunga tinggi untuk menutup perbaikan tersebut.
5. Sanksi Denda Keterlambatan dan Risiko Gagal Bayar Dini
Tekanan psikologis terbesar di tahun pertama kepemilikan rumah adalah rasa takut kehilangan aset akibat ketidakmampuan membayar cicilan. Ketika stres finansial melanda karena salah perhitungan di awal, risiko keterlambatan bayar cicilan semakin besar.
Bank tidak akan segan mengenakan denda harian yang cukup memberatkan bagi setiap keterlambatan pembayaran. Jika kondisi ini berlangsung berbulan-bulan tanpa solusi, status kredit Anda di SLIK OJK (dahulu BI Checking) akan memburuk, bahkan berujung pada penyitaan aset oleh pihak bank. Memahami risiko ini sejak awal adalah kunci agar rumah impian tidak berubah menjadi sumber kecemasan berkepanjangan.