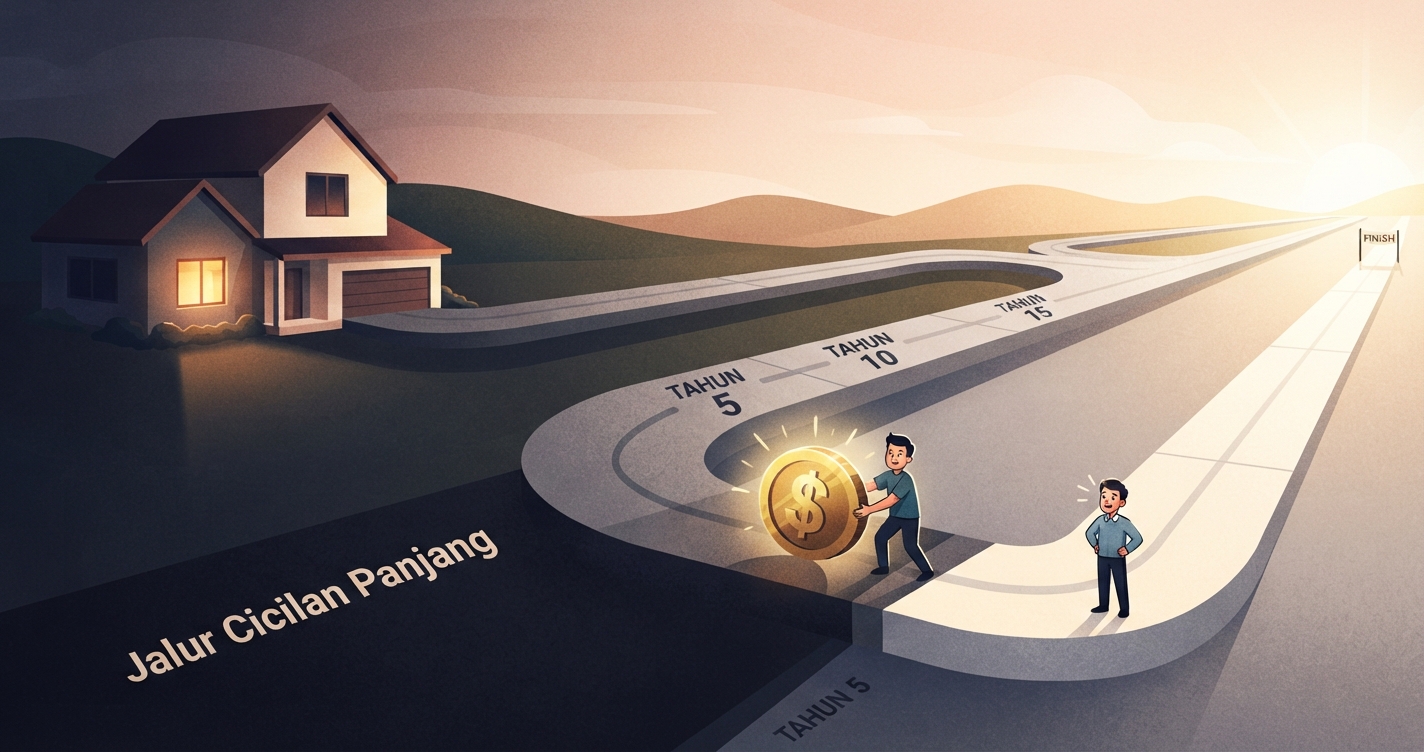
Jangan Asal Ambil KPR 20 Tahun, Ini Trik ‘Sembunyi’ yang Bikin Plafon Utang Turun Setengah Tanpa Harus Over Kredit”
Mengambil Kredit Pemilikan Rumah (KPR) dengan jangka waktu panjang seperti 15 hingga 20 tahun sering kali menjadi satu-satunya cara rasional bagi masyarakat urban untuk memiliki hunian pertama. Cicilan bulanan terasa lebih longgar di awal, dan impian memiliki atap sendiri di atas kepala tampak begitu dekat. Namun, di balik rasa lega tersebut, tersimpan kenyataan pahit yang jarang disadari banyak orang di tahun-tahun awal masa kredit.
Ketika Anda mengambil plafon KPR besar dengan tenor panjang, mayoritas cicilan bulanan yang Anda bayarkan di paruh pertama masa pinjaman bukanlah melunasi harga pokok rumah Anda. Sebagian besar uang tersebut justru habis untuk membayarkan komponen bunga bank. Akibatnya, setelah berjalan 5 tahun mencicil, sisa pokok utang Anda nyaris tidak berkurang secara signifikan. Kondisi ini sering kali memicu kepanikan ketika kebutuhan mendadak datang atau saat beban hidup meningkat.
Banyak orang lantas berpikir bahwa satu-satunya jalan keluar ketika cicilan terasa mencekik adalah dengan melakukan over kredit atau menjual rumah dengan harga rugi. Padahal, ada sebuah trik tersembunyi yang sah secara perbankan dan dapat memangkas sisa pokok utang serta durasi pinjaman secara drastis tanpa harus memindahkan kepemilikan rumah ke tangan orang lain.
Membongkar Sistem ‘Amortisasi’ Perbankan yang Sering Disalahartikan
Sebelum masuk ke dalam trik utamanya, penting untuk memahami bagaimana bank menghitung cicilan KPR Anda. Sebagian besar bank menggunakan sistem perhitungan anuitas, di mana porsi bunga dihitung dari sisa pokok pinjaman berjalan.
Pada tahun-tahun awal, karena sisa utang masih sangat besar, porsi bunga yang harus Anda setorkan setiap bulan berada di angka maksimal. Sebaliknya, porsi pokok utang sangatlah kecil. Jika Anda hanya membayar cicilan rutin sesuai jadwal tanpa pernah melakukan intervensi finansial, bank akan meraup keuntungan maksimal dari bunga tersebut. Memahami celah ini adalah kunci utama untuk mengambil kendali kembali atas aset properti Anda.
Strategi Eksekusi Pelunasan Sebagian Pokok Pinjaman
Trik utama untuk menurunkan beban utang secara masif adalah memanfaatkan fasilitas pelunasan sebagian (partial prepayment) yang disediakan oleh hampir sebagian besar bank penyedia KPR. Fasilitas ini memungkinkan nasabah untuk menyetorkan sejumlah dana ekstra di luar cicilan bulanan yang langsung dialokasikan untuk memangkas pokok utang, bukan membayarkan bunga masa depan.
Banyak pemegang KPR keliru mengira bahwa uang ekstra yang mereka miliki sebaiknya disimpan begitu saja atau digunakan untuk memperkecil cicilan bulanan berikutnya. Padahal, memperkecil cicilan bulanan tidak akan menghemat total pengeluaran bunga bank dalam jangka panjang. Langkah yang jauh lebih cerdas adalah memilih opsi memperpendek tenor (re-tenoring) saat Anda melakukan pelunasan sebagian.
Simulasi Logika Penurunan Beban Utang
Sebagai gambaran nyata tanpa terjebak dalam angka yang rumit, bayangkan Anda memiliki sisa pokok utang KPR dalam jumlah besar dengan sisa waktu 15 tahun lagi. Setiap kali Anda mendapatkan bonus tahunan, Tunjangan Hari Raya (THR), atau hasil likuidasi aset sampingan, alih-alih menghabiskannya untuk konsumsi gaya hidup, kumpulkan dana tersebut hingga mencapai nominal minimal yang disyaratkan bank untuk pelunasan sebagian (biasanya kelipatan 1 atau 2 kali cicilan bulanan).
Ketika Anda menyetorkan dana ekstra tersebut dan meminta pihak bank untuk memotong pokok utang sekaligus memperpendek sisa tahun masa pinjaman, efek domino finansial langsung terjadi. Sisa pokok utang langsung menyusut drastis. Karena pokok utangnya lebih kecil, perhitungan bunga di bulan-bulan berikutnya otomatis ikut merosot tajam. Dalam siklus beberapa tahun, kombinasi strategi ini terbukti mampu memotong total beban utang hingga separuh dari proyeksi awal, sekaligus mengakhiri masa ikatan kredit bertahun-tahun lebih cepat dari jadwal semula.
Syarat dan Ketentuan Tersembunyi dari Bank yang Wajib Diketahui
Meskipun trik ini sangat ampuh, Anda tidak bisa langsung menerapkannya tanpa membaca lembar perjanjian kredit awal (SP3K). Setiap bank memiliki kebijakan spesifik yang harus ditaati agar strategi ini berjalan mulus tanpa penalti tersembunyi.
Beberapa bank memberlakukan masa penalti (lock-in period) di awal tahun pinjaman (biasanya 1 hingga 5 tahun pertama). Jika Anda melakukan pelunasan sebagian atau pelunasan total di dalam masa penalti tersebut, bank akan mengenakan denda persentase tertentu dari nilai yang dilunasi. Oleh karena itu, pastikan Anda mengecek kembali kapan masa penalti KPR Anda berakhir.
Selain itu, perhatikan pula ketentuan mengenai batas minimal nominal pelunasan sebagian dan biaya administrasi perubahan Perjanjian Kredit di Notaris atau bank terkait. Lakukan komunikasi terbuka dengan Account Officer (AO) bank Anda untuk menanyakan opsi mana yang paling efisien: mengurangi besaran cicilan atau memangkas durasi tenor.
Mengubah Mindset Pengelolaan Arus Kas Properti
Memiliki KPR bukanlah berarti Anda harus menyerah pada nasib dan pasrah membayar cicilan selama dua dekade penuh. Dengan menggeser fokus dari sekadar “mampu membayar cicilan bulanan” menjadi “aktif mereduksi pokok utang”, Anda sedang memegang kendali penuh atas kebebasan finansial masa depan.
Mulailah menyisihkan pos khusus untuk dana percepatan KPR setiap kali ada rezeki di luar gaji bulanan. Dengan disiplin menerapkan trik pelunasan sebagian dan memilih pemotongan tenor, rumah impian Anda tidak hanya akan lunas lebih cepat, tetapi beban mental akibat bayang-bayang utang jangka panjang pun bisa sirna seketika.