Punya Penghasilan Tidak Tetap, Masih Bisa Mengajukan KPR Rumah?
Memiliki rumah impian sering kali terasa seperti tantangan besar bagi pekerja lepas (freelancer), pengusaha UMKM, pedagang, atau pekerja seni yang tidak memiliki slip gaji bulanan tetap. Banyak yang beranggapan bahwa fasilitas Kredit Pemilikan Rumah (KPR) dari bank hanya diperuntukkan bagi karyawan swasta atau PNS yang berpenghasilan rutin.
Padahal, memiliki penghasilan tidak tetap (non-fixed income) bukan berarti peluang Anda untuk mendapatkan KPR tertutup rapat. Pihak perbankan tetap membuka akses pembiayaan hunian, asalkan Anda dapat membuktikan kapasitas finansial dan kelayakan kredit dengan dokumen pengganti yang valid.
Bagi Anda para pekerja independen atau wirausaha, simak panduan dan strategi penting berikut agar pengajuan KPR rumah Anda disetujui oleh bank.
1. Menjaga dan Merapikan Rekening Koran (Track Record Keuangan)
Bagi pekerja berpenghasilan tidak tetap, rekening bank adalah “slip gaji” utama Anda. Bank akan menganalisis aliran arus kas (cash flow) masuk dan keluar selama minimal 3 hingga 6 bulan terakhir.
Pastikan seluruh transaksi pembayaran dari klien, pembeli, atau hasil usaha selalu disalurkan melalui rekening bank resmi, bukan secara tunai (cash). Arus kas yang aktif dan konsisten akan memberi keyakinan kepada pihak bank bahwa usaha atau pekerjaan Anda berjalan secara berkelanjutan.
2. Mempersiapkan Laporan Keuangan dan Surat Keterangan Usaha
Untuk menggantikan syarat Surat Keterangan Kerja, Anda perlu menyiapkan dokumen legalitas pendukung pekerjaan atau bisnis:
- Bagi Wirausaha/Pemilik Bisnis: Siapkan Surat Keterangan Usaha (SKU) dari kelurahan, NIB (Nomor Induk Berusaha), atau SIUP. Sertakan juga catatan laporan keuangan sederhana (pemasukan dan pengeluaran) usaha Anda selama 1–2 tahun terakhir.
- Bagi Freelancer/Profesional Independen: Kumpulkan portofolio kerja, surat perjanjian kerja sama (contract/project agreement) dengan klien, serta bukti pembayaran atau faktur (invoice) transaksi.
3. Melampirkan Bukti Pembayaran Pajak (SPT Tahunan)
Kelengkapan dokumen perpajakan adalah salah satu indikator utama bahwa pendapatan Anda bersifat legal dan terdata resmi oleh negara. Melampirkan Surat Pemberitahuan Tahunan (SPT) Pajak Penghasilan (PPh 21 atau PPh Final) beserta NPWP yang aktif akan meningkatkan kredibilitas Anda secara signifikan di mata tim penilai (analis kredit) bank.
4. Memastikan Riwayat Kredit Bebas Masalah (SLIK OJK)
Sebelum mengajukan permohonan KPR, pastikan rekam jejak kredit Anda di Sistem Layanan Informasi Keuangan (SLIK OJK) berada pada skor Kolektibilitas 1 (Lancar). Hindari adanya tunggakan cicilan kendaraan, kartu kredit, maupun pinjaman online (pinjol). Skor kredit yang bersih menunjukkan integritas dan komitmen Anda dalam mengelola kewajiban keuangan.
5. Menyiapkan Uang Muka (DP) yang Lebih Besar
Mengalokasikan dana untuk uang muka (down payment) yang lebih besar dari batas minimum dapat mengurangi rasio pinjaman (Loan to Value). Jika Anda menyerahkan DP sebesar 20% hingga 30%, nilai pokok pinjaman Anda menjadi lebih kecil. Langkah ini tidak hanya meringankan beban cicilan bulanan, tetapi juga menurunkan tingkat risiko kredit di mata bank, sehingga peluang persetujuan (approval) menjadi jauh lebih tinggi.
6. Memilih Produk KPR yang Tepat dan Sesuai
Beberapa bank memiliki program pembiayaan khusus yang dirancang untuk segmen pekerja mandiri dan wirausaha. Selain itu, Anda juga dapat mempertimbangkan program KPR Subsidi atau KPR Syariah yang mengedepankan prinsip kemitraan dan kepastian angsuran tetap (margin flat) hingga masa tenor berakhir.
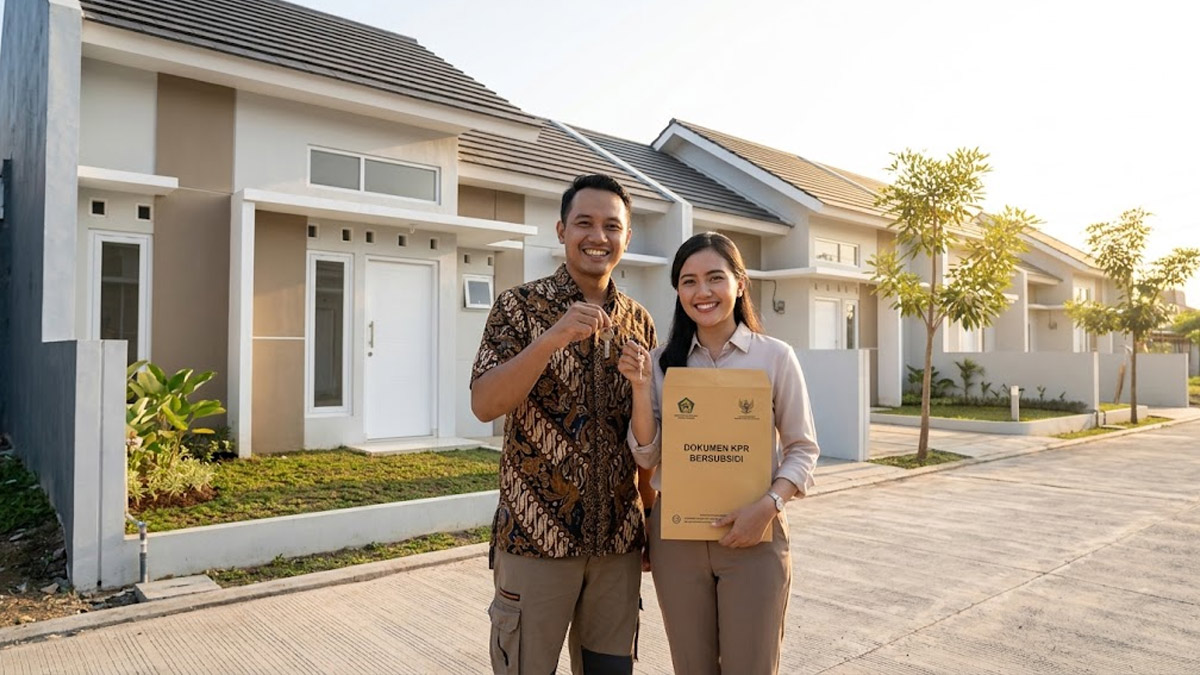
Status sebagai pekerja berpenghasilan tidak tetap bukanlah penghalang untuk memiliki hunian pribadi. Dengan perencanaan keuangan yang matang, kerapian administrasi transaksi, dan strategi pengajuan yang tepat, impian untuk memegang kunci rumah sendiri kini berada dalam jangkauan Anda.