Bukan Cuma Bunga KPR, 4 Biaya ‘Gaib’ Ini yang Sering Bikin Pembeli Rumah Pertama Overbudget
Membeli rumah pertama adalah salah satu pencapaian finansial terbesar dalam hidup seseorang. Bayangan memiliki hunian impian, menatanya sesuai selera, hingga bebas dari kontrakan tentu membawa euforia tersendiri. Sebagian besar pembeli rumah pertama memfokuskan seluruh perhatian dan kalkulasi finansial mereka pada dua hal utama: besaran Down Payment (DP) dan estimasi cicilan bulanan Kredit Pemilikan Rumah (KPR).
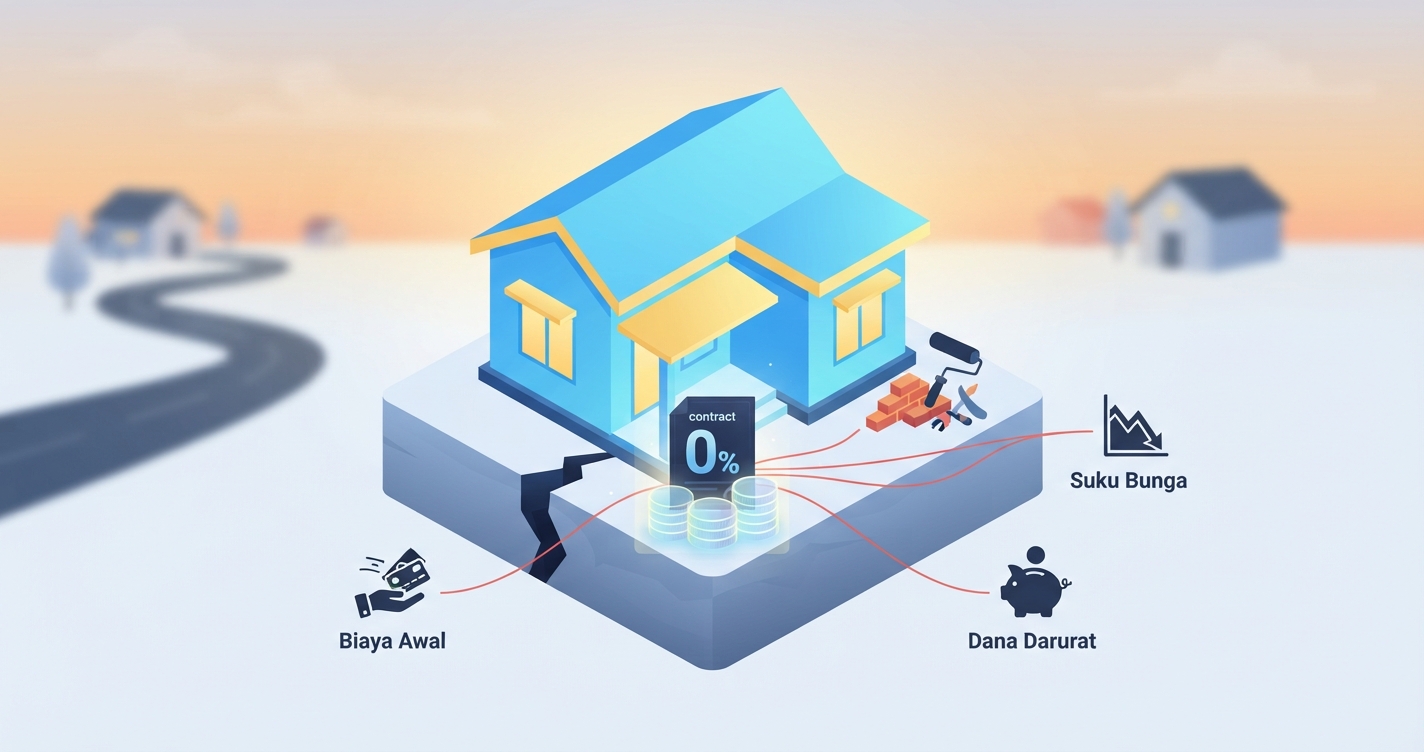
Namun, tidak sedikit pembeli rumah pertama yang kaget saat memasuki proses akad kredit dan serah terima kunci. Tabungan yang telah disiapkan secara terukur mendadak terkuras habis oleh sekumpulan pengeluaran tak terduga. Di dunia properti dan perbankan, komponen-kompenen ini sering kali tidak tersampaikan secara detail di awal negosiasi, sehingga menjelma menjadi ‘biaya gaib’ yang membuat anggaran membengkak (overbudget).
Jika Anda sedang merencanakan akad kredit dalam waktu dekat, pahami empat komponen biaya tak terduga berikut agar kondisi keuangan Anda tetap aman hingga kunci rumah berada di tangan.
1. Biaya Legalitas dan Pajak Pengalihan Hak
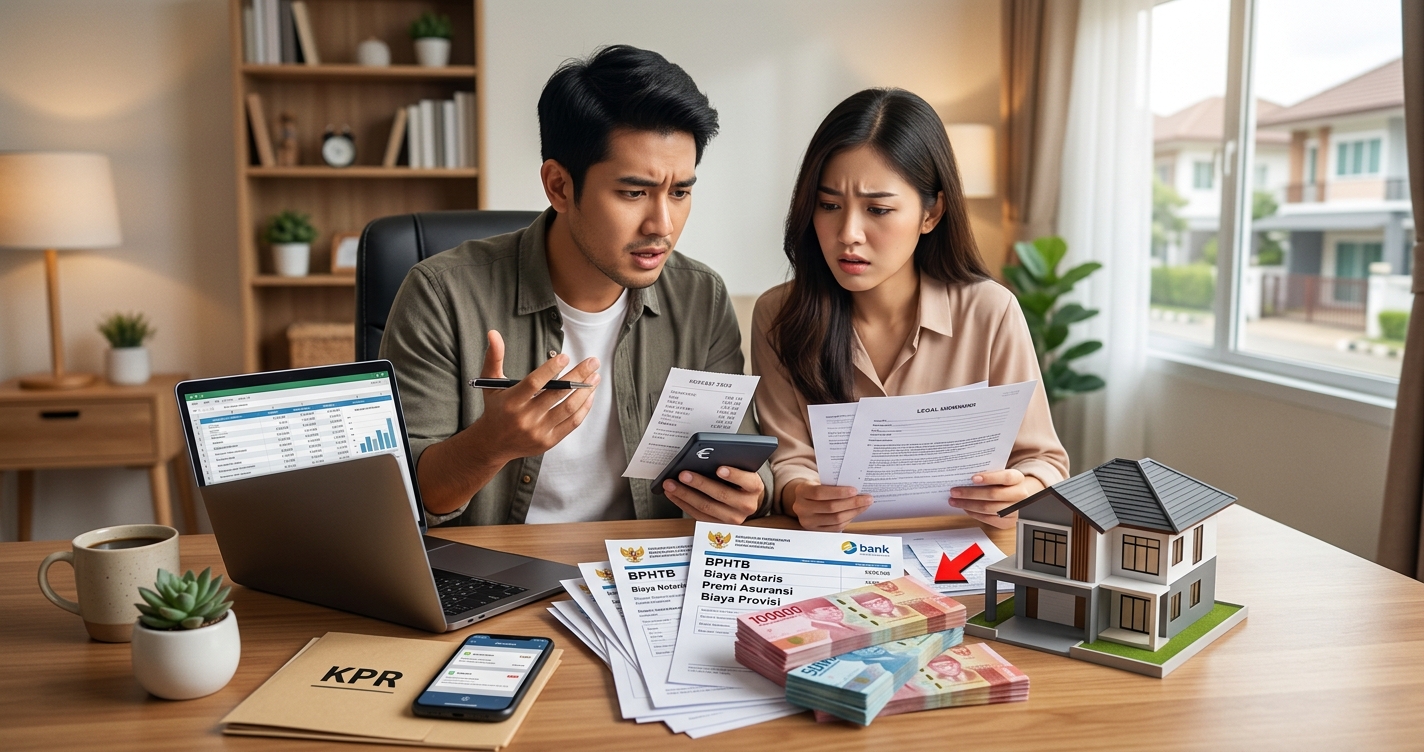
Proses pemindahan hak milik atas properti dari penjual atau developer kepada pembeli melibatkan instrumen hukum yang sah. Banyak pembeli mengira bahwa harga patokan rumah sudah mencakup seluruh urusan sertifikat dan legalitas. Faktanya, ada kewajiban pajak dan jasa hukum yang nilainya cukup signifikan dan wajib dilunasi sebelum akad berlangsung.
Komponen terbesar dalam kategori ini adalah Bea Perolehan Hak atas Tanah dan Bangunan (BPHTB), yang nilainya umumnya berkisar 5 persen dari harga jual setelah dikurangi Nilai Jual Objek Pajak Tidak Kena Pajak (NJOPTKP). Selain itu, terdapat biaya pembuatan Akta Jual Beli (AJB) dan jasa Notaris/PPAT yang mengurus balik nama sertifikat serta pengecekan keabsahan dokumen di BPN. Kombinasi seluruh biaya legalitas ini bisa mencapai 6 hingga 8 persen dari total harga rumah.
2. Akumulasi Biaya Provisi dan Administrasi Bank
Mengajukan pinjaman ke perbankan membutuhkan proses verifikasi, analisis risiko, dan pengurusan dokumen pinjaman yang kompleks. Lembaga keuangan membebankan seluruh biaya operasional analisis ini kepada calon debitur dalam bentuk biaya provisi dan administrasi KPR.
Biaya provisi pada umumnya dipatok sebesar 1 persen dari total plafon pinjaman yang disetujui, bukan dari harga rumah. Jika Anda mengambil pinjaman sebesar Rp500 juta, maka biaya provisi yang wajib dibayar di awal adalah Rp5 juta. Belum lagi ditambah biaya administrasi bank, biaya pencairan, hingga biaya pemblokiran angsuran yang syaratnya bervariasi antar bank. Kebutuhan dana cair di awal ini sering kali dilupakan oleh pembeli yang hanya menghitung besaran cicilan tiap bulannya.
3. Premi Asuransi Jiwa dan Asuransi Kebakaran
Untuk menekan risiko gagal bayar akibat musibah yang tidak diinginkan, pihak bank mewajibkan setiap debitur KPR untuk melengkapi pinjamannya dengan proteksi asuransi. Ada dua jenis asuransi utama yang wajib dibayar penuh di awal saat proses akad kredit: Asuransi Jiwa KPR dan Asuransi Kebakaran Bangunan.
Besaran premi asuransi jiwa sangat dipengaruhi oleh usia debitur dan tenor (jangka waktu) pinjaman yang diambil. Semakin tua usia calon debitur dan semakin panjang tenor KPR, maka nilai premi asuransi akan semakin mahal. Sementara itu, asuransi kebakaran dihitung berdasarkan nilai konstruksi fisik bangunan. Tagihan premi ini umumnya dibayarkan sekaligus untuk seluruh jangka waktu pinjaman, sehingga nominalnya dapat mencapai puluhan juta rupiah.
4. Dana Cadangan Serah Terima Kunci dan Iuran Lingkungan
Kesalahan fatal yang sering dilakukan pembeli rumah pertama adalah menghabiskan seluruh tabungan tepat pada saat akad kredit selesai. Padahal, proses serah terima bangunan (handover) membawa deretan pengeluaran baru yang tidak bisa ditunda.
Beberapa pengeluaran mendesak pasca-serah terima meliputi penyambungan listrik dan air bersih, pembuatan kanopi atau pagar dasar, serta pembelian perlengkapan interior esensial. Selain itu, pengembang perumahan biasanya langsung memberlakukan Iuran Pengelolaan Lingkungan (IPL) untuk keamanan dan kebersihan sejak bulan pertama serah terima kunci. Tanpa alokasi dana darurat terpisah, pengeluaran pasca-pembelian ini akan langsung mengganggu stabilitas arus kas harian keluarga Anda.
Strategi Menyiapkan Dana Cadangan Agar Bebas Stres Finansial
Agar transaksi pembelian rumah berjalan lancar tanpa mengganggu kesehatan finansial, terapkan rumus alokasi dana ideal sebelum memutuskan membeli properti. Jangan hanya mengumpulkan dana pas untuk membayar DP. Patoklah target tabungan sebesar total DP ditambah 10 hingga 15 persen dari nilai rumah untuk mengover seluruh biaya transaksi dan legalitas.
Selalu minta rincian estimasi biaya pra-akad (simulasi rincian biaya KPR) secara tertulis kepada marketing bank atau developer jauh sebelum hari H penandatanganan. Dengan persiapan dana yang matang dan pemahaman komprehensif atas seluruh komponen biaya, langkah Anda menuju rumah impian akan jauh lebih aman dan tenang.