Jangan Tanda Tangan Akad Kredit Dulu! Waspadai Jebakan Suku Bunga Floating KPR yang Sering Bikin Cicilan Bengkak Tiba-Tiba di Tahun Ketiga
Memahami Realita di Balik Promo Suku Bunga KPR yang Menggiurkan
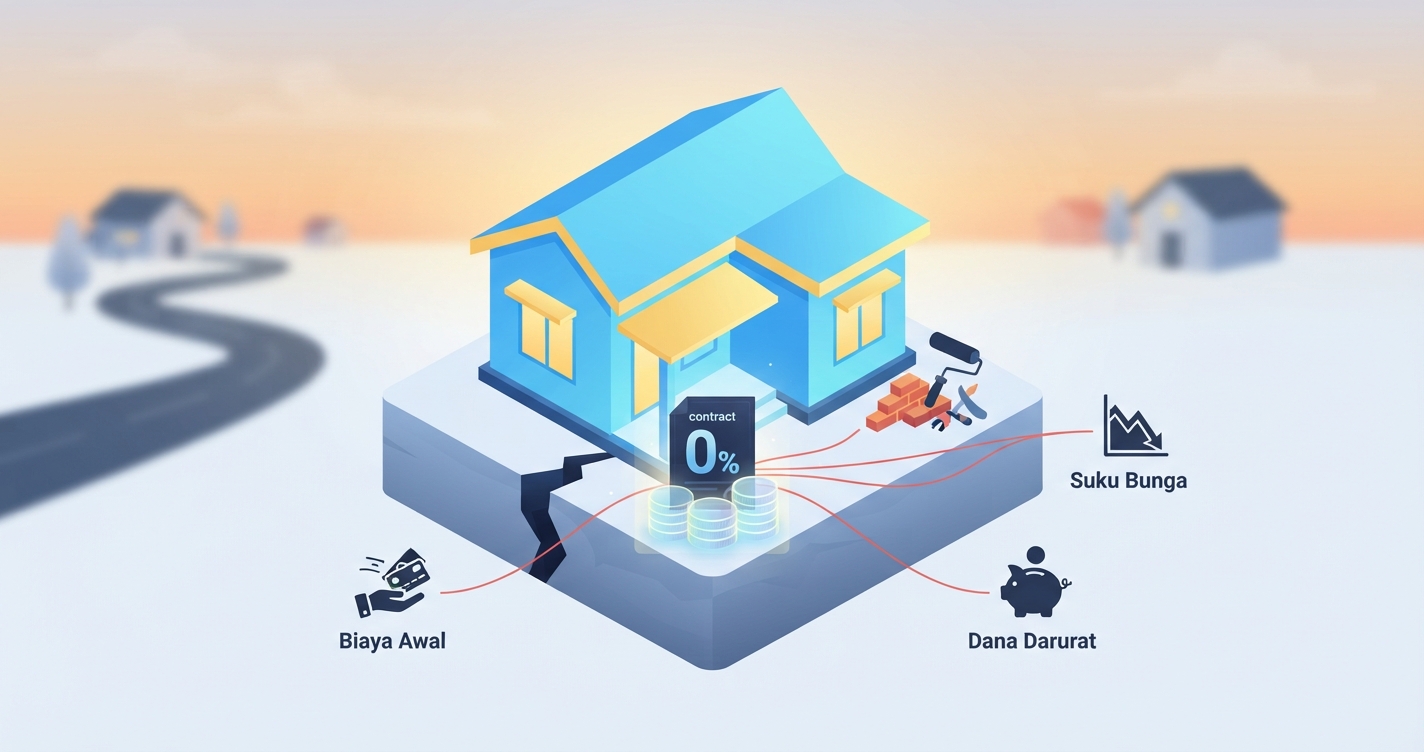
Bagi sebagian besar masyarakat, memiliki hunian impian melalui fasilitas Kredit Pemilikan Rumah (KPR) adalah pencapaian finansial terbesar dalam hidup. Bank-bank penyedia KPR sering kali memikat calon debitur dengan penawaran suku bunga fixed (tetap) yang sangat rendah di tahun-tahun pertama. Angka promosi seperti bunga satu digit atau bahkan fixed beberapa tahun pertama tentu membuat kalkulasi cicilan bulanan terlihat sangat aman dan ramah di kantong.
Namun, euforia saat menyetujui dokumen pembiayaan sering kali menutup mata para pemburu properti dari satu fase paling krusial yang hampir pasti terjadi: masa transisi ke suku bunga floating (mengambang). Banyak debitur yang mendadak terkejut hingga mengalami stres finansial parah ketika memasuki tahun ketiga atau keempat cicilan, di mana lonjakan angka angsuran melompat drastis tanpa peringatan yang memadai.
Anatomi Suku Bunga KPR: Fixed vs Floating yang Wajib Diketahui
Sebelum memutuskan menandatangani akad kredit di depan Notaris dan pihak bank, penting untuk memahami bagaimana bank menentukan struktur bunga pinjaman jangka panjang Anda. Suku bunga fixed biasanya diberikan pada awal masa kredit (misalnya 1 hingga 5 tahun pertama). Pada periode ini, cicilan Anda dijamin stabil dan tidak akan berubah berapa pun fluktuasi ekonomi makro yang terjadi di luar sana.
Sebaliknya, suku bunga floating adalah suku bunga yang perhitungannya disesuaikan dengan kondisi pasar keuangan dan tingkat suku bunga acuan bank sentral (BI Rate). Ketika ekonomi mengalami tekanan inflasi atau suku bunga acuan naik, bank secara otomatis akan menaikkan suku bunga floating pinjaman Anda. Di sinilah letak jebakan utamanya: saat masa promo fixed habis, cicilan bulanan Anda tidak lagi mengikuti kemampuan finansial awal, melainkan mengikuti hukum pasar yang fluktuatif dan kerap kali tidak bersahabat.
Mengapa Tahun Ketiga Menjadi Titik Kritis Keuangan Keluarga?
Sebagian besar perjanjian KPR komersial di Indonesia menetapkan masa bunga fixed selama 2 sampai 3 tahun pertama. Ketika Anda memasuki tahun ketiga atau akhir masa promo tersebut, bank akan mulai memberlakukan sistem floating rate.
Masalahnya, lonjakan cicilan yang terjadi di tahun ketiga sering kali tidak sedikit—bisa melonjak 30% hingga 50% dari angka cicilan awal Anda. Bayangkan jika kalkulasi awal gaji Anda pas-pasan untuk mencicil rumah dengan bunga promo, lalu tiba-tiba di tahun ketiga cicilan membengkak jutaan rupiah per bulan. Kondisi ini membuat banyak pemilik rumah akhirnya keteteran, gagal bayar, bahkan terpaksa menjual rugi aset properti mereka karena tidak sanggup lagi menutup selisih angsuran.
Risiko Tersembunyi di Balik Penalti Pelunasan Dini dan Refinancing
Ketika debitur menyadari bahwa cicilan mereka membengkak akibat suku bunga floating, langkah umum yang terpikirkan adalah melakukan refinancing (pindah bank atau takeover KPR) ke institusi keuangan lain yang menawarkan bunga promo baru yang lebih rendah. Namun, bank lama biasanya melindungi diri mereka dengan klausul penalti pelunasan dipercepat (penalty fee).
Biaya penalti ini biasanya berkisar antara 1% hingga 3% dari sisa pokok utang berjalan, terutama jika Anda melakukan pelunasan atau pindah bank di masa-masa awal kredit (misalnya sebelum tahun ketiga atau kelima). Selain biaya penalti, Anda juga harus kembali menanggung biaya proses ulang seperti takasi ulang aset, biaya notaris, dan provisi bank baru. Alih-alih menghemat pengeluaran, langkah pindah bank justru bisa mendatangkan pengeluaran tunai di depan yang cukup memberatkan.
Strategi Cerdas Melindungi Finansial Sebelum Menandatangani Akad
Agar Anda tidak terjebak dalam lingkaran setan cicilan KPR yang membengkak, ada beberapa langkah preventif yang wajib dilakukan jauh sebelum pena Anda menorehkan tanda tangan di atas kertas perjanjian kredit:
Lakukan Simulasi Angsuran Terburuk Jangan pernah menghitung kemampuan bayar hanya berdasarkan angka cicilan masa promo fixed. Minta pihak bank untuk mensimulasikan perkiraan cicilan bulanan jika suku bunga floating melonjak ke angka tertinggi historisnya (misalnya 13% hingga 15%). Jika angka tersebut langsung melumpuhkan kesehatan keuangan bulanan Anda, maka properti tersebut berada di luar batas aman anggaran Anda.
Cermati Klausul Perjanjian Kredit Secara Menyeluruh Jangan terburu-buru menandatangani dokumen akad kredit hanya karena lelah dengan proses birokrasi perbankan. Baca setiap pasal dengan teliti, khususnya bagian yang mengatur mekanisme perhitungan suku bunga floating, indeks acuan yang digunakan bank, serta besaran denda dan penalti jika Anda ingin melakukan pelunasan dipercepat.
Siapkan Dana Cadangan Khusus Properti Selalu alokasikan dana darurat di luar tabungan rutin yang secara khusus dipersiapkan untuk mengantisipasi lonjakan cicilan di masa transisi floating. Memiliki cadangan kas setara 6 hingga 12 bulan cicilan akan memberikan napas buatan bagi keuangan keluarga jika sewaktu-waktu ekonomi makro bergejolak dan suku bunga melonjak tajam.
Memahami risiko suku bunga floating secara mendalam adalah bentuk pertahanan diri terbaik dalam mengamankan aset properti jangka panjang. Jangan biarkan rumah impian yang Anda bangun dengan susah payah justru berubah menjadi sumber beban finansial kronis hanya karena mengabaikan detail kecil dalam surat perjanjian akad kredit.