Awas Jebakan ‘Bunga Melandai’, Jangan Ambil Keputusan KPR Ini Sebelum Cek Tabel Simulasi Bank Sentral
Dunia properti tanah air kembali diramaikan oleh gelombang optimisme seiring dengan sinyal penurunan suku bunga acuan oleh bank sentral. Banyak calon pembeli rumah langsung bernapas lega, mengira ini adalah momentum emas untuk segera mengajukan Kredit Pemilikan Rumah (KPR) dengan cicilan yang jauh lebih ringan. Namun, di balik euforia bunga yang disebut-sebut bakal melandai ini, tersembunyi jebakan psikologis dan finansial yang kerap luput dari perhitungan matang.
Bagi Anda yang sedang merencanakan pembelian hunian pertama maupun instrumen investasi properti, mengambil keputusan terburu-buru di tengah tren penurunan suku bunga justru bisa menjadi bumerang bagi arus kas bulanan Anda dalam jangka panjang. Bank sentral memang memiliki otoritas penuh dalam mengatur arah kebijakan moneter, tetapi mekanisme perbankan komersial dalam menetapkan suku bunga KPR memiliki kompleksitas tersendiri yang wajib dibedah secara mendalam.
Memahami Ilusi Suku Bunga Rendah di Tengah Kebijakan Moneter
Ketika bank sentral mengumumkan pelonggaran kebijakan moneter, reaksi pertama pasar adalah ekspektasi bahwa seluruh cicilan utang akan otomatis turun drastis. Padahal, transmisi antara suku bunga acuan ke suku bunga kredit perbankan tidak pernah terjadi dalam semalam. Bank komersial memiliki formula penentuan biaya dana (cost of fund) yang melibatkan likuiditas internal, biaya operasional, serta proyeksi risiko makroekonomi global.
Seringkali, apa yang tampak sebagai penurunan suku bunga di permukaan hanyalah bagian dari promo fixed rate jangka pendek. Begitu masa promo berakhir dan KPR Anda memasuki periode floating rate (mengambang), cicilan bisa melonjak secara signifikan mengikuti dinamika pasar yang tidak terduga. Tanpa pemahaman yang utuh mengenai struktur bunga ini, impian memiliki rumah justru berubah menjadi beban finansial yang menggerus stabilitas keuangan harian Anda.
Jebakan Promo Fixed Rate Pendek yang Sering Mengecoh
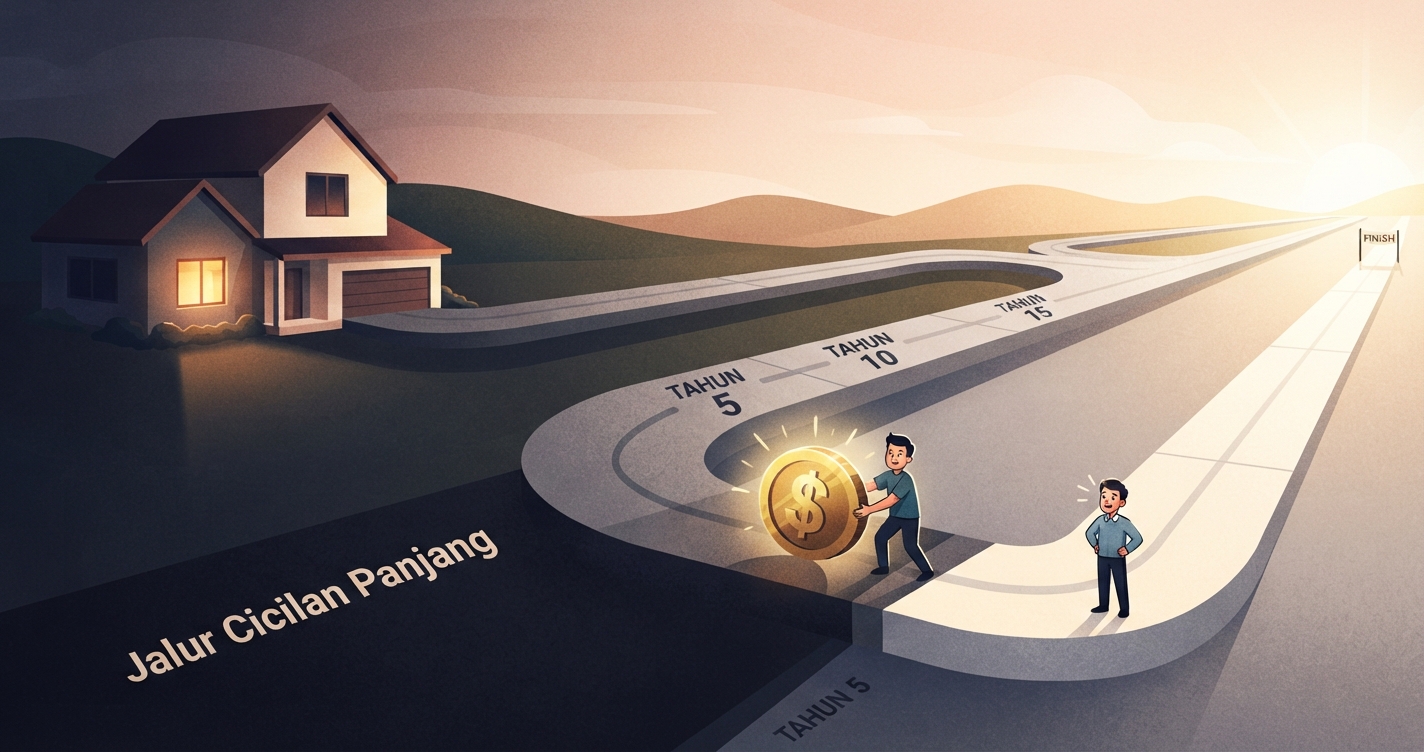
Salah satu modus operandi yang paling sering menjebak debitur baru adalah tawaran suku bunga tetap yang sangat rendah untuk tahun-tahun pertama. Bank-bank kerap memasarkan angka menarik untuk memikat calon pembeli yang mendamba cicilan ringan di awal masa kredit. Masalahnya, durasi promo tersebut biasanya sangat singkat—hanya satu hingga tiga tahun pertama dari total masa tenor KPR yang bisa mencapai 15 hingga 20 tahun.
Ketika periode promo tersebut habis, Anda akan langsung dilempar ke skema bunga mengambang yang perhitungannya berbasis pada suku bunga pasar saat itu. Jika pada saat itu kondisi ekonomi global bergejolak dan suku bunga kembali merangkak naik, lonjakan cicilan bulanan bisa mencapai puluhan persen. Banyak pemilik rumah gagal bayar bukan karena mereka tidak mampu membayar di tahun pertama, melainkan karena mereka terjebak oleh ketidaksiapan menghadapi transisi suku bunga di tahun-tahun berikutnya.
Pentingnya Melakukan Simulasi Mandiri Berbasis Data Bank Sentral
Sebelum membubuhkan tanda tangan pada akta akad kredit, langkah paling krusial yang harus Anda lakukan adalah mengabaikan angka manis dari brosur pemasaran dan mulai membedah tabel simulasi berbasis pergerakan historis bank sentral. Anda perlu menguji ketahanan finansial Anda terhadap skenario terburuk (worst-case scenario), misalnya bagaimana jika suku bunga acuan tiba-tiba mengalami kenaikan akibat inflasi eksternal di tengah masa floating KPR Anda.
Lakukan perhitungan dengan asumsi kenaikan suku bunga minimal 2 hingga 3 persen di atas angka promo saat ini. Jika dalam simulasi tersebut arus kas bulanan Anda mulai megap-megap atau rasio utang terhadap pendapatan (Debt Service Ratio) melewati batas aman 35 persen, maka keputusan untuk mengambil KPR tersebut harus ditunda atau dievaluasi ulang. Jangan pernah mengambil keputusan finansial jangka panjang hanya berdasarkan tren sesaat yang sedang ramai diperbincangkan di ruang publik.
Strategi Cerdas Mengamankan Finansial Sebelum Mengambil KPR
Menghadapi dinamika suku bunga yang fluktuatif membutuhkan strategi mitigasi risiko yang matang. Alih-alih langsung tergiur dengan iming-iming bunga rendah, pastikan Anda memiliki dana darurat yang terpisah dari pos DP rumah, dengan nominal minimal setara dengan enam hingga dua belas bulan cicilan berjalan. Dana darurat ini akan berfungsi sebagai perisai pengaman jika sewaktu-waktu terjadi lonjakan cicilan di masa transisi bunga mengambang.
Selain itu, pertimbangkan untuk memilih produk KPR yang menawarkan skema fix and cap atau batasan maksimal kenaikan suku bunga (ceiling rate), di mana bank memberikan proteksi agar suku bunga tidak melonjak melewati batas tertentu meskipun kondisi pasar sedang tidak stabil. Langkah preventif ini akan memberikan ketenangan pikiran sekaligus melindungi aset properti Anda dari ancaman gagal lelang di masa depan.